


C6 Bank: Cartão, Conta e Mais!
4,8198.00 Avaliações
Especificações do app
- Versão
- Varia conforme o dispositivo
- Atualizado em
- Licença
- Free
- Downloads
- 50.000.000+
- Desenvolvedor
- C6 Bank
- Categorias
- Finanças
- Plataforma
- Android, iOS
Capturas de tela
 Análise de AppCompare
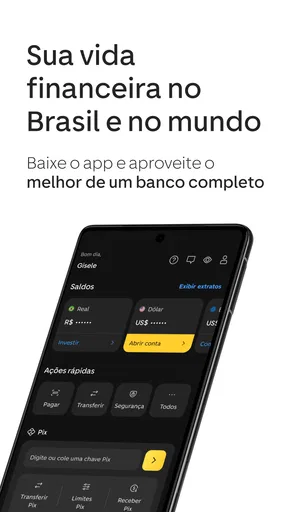
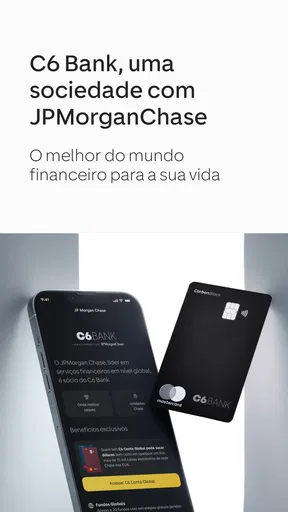
Eu vejo o C6 Bank como uma opção para quem quer concentrar tarefas financeiras em um único aplicativo, em vez de alternar entre o banco tradicional, uma conta de pagamentos e outro serviço para compras internacionais. A proposta combina conta digital, cartão de crédito e conta internacional dentro de uma experiência de banco digital desenvolvida pelo C6 Bank. Na prática, isso muda bastante a decisão: não basta perguntar se o aplicativo é bonito ou se abre rápido; é preciso entender se essa combinação realmente simplifica a sua rotina.
Usei o app pensando em situações comuns: consultar saldo, acompanhar gastos, organizar pagamentos, verificar o cartão e lidar com dinheiro em outra moeda. Minha impressão geral é positiva, mas não é uma recomendação automática para qualquer pessoa. O C6 Bank funciona melhor para quem valoriza autonomia pelo celular e quer reunir diferentes serviços financeiros. Já quem depende de atendimento presencial, prefere resolver tudo por telefone ou busca uma relação bancária mais tradicional pode se sentir menos confortável.
Como decidir se o C6 Bank combina com a sua rotina
Antes de abrir uma conta, eu começaria por uma pergunta simples: o que você espera de um banco digital? Se a prioridade é fazer operações sem visitar uma agência, ter uma visão centralizada dos gastos e usar o cartão junto da conta, o aplicativo faz sentido. Se você procura exclusivamente uma conta para receber salário, talvez existam alternativas mais diretas. Se a sua necessidade principal é investir, contratar crédito ou administrar uma empresa, a escolha deve considerar esses objetivos específicos, e não apenas a praticidade da abertura de conta.
Também vale observar o seu comportamento financeiro. O C6 Bank pode ser interessante para quem acompanha movimentações com frequência e gosta de tomar decisões pelo celular. A experiência favorece o usuário que confere lançamentos, revisa o limite, acompanha compras e mantém o controle sem esperar um extrato impresso. Para mim, esse é um ponto importante: a conta digital não elimina a necessidade de organização; ela apenas deixa as informações mais acessíveis.
O aplicativo é gratuito, tem classificação etária PEGI 3 e está disponível para um público amplo. Isso não significa que todos os produtos financeiros dentro dele sejam adequados para todas as pessoas. Cartão de crédito, conta internacional e outros recursos exigem atenção às regras aplicáveis a cada contratação. Eu recomendo ler as condições apresentadas na própria jornada antes de confirmar qualquer serviço, especialmente quando houver crédito, conversão de moeda ou cobrança associada.
Outro critério é a confiança que você deposita em uma operação totalmente digital. O app alcançou uma média de 4,8 entre cerca de 1,1 milhão de avaliações e ultrapassou 50 milhões de instalações, sinais de adoção expressiva. Esses números ajudam a mostrar que não se trata de uma ferramenta pouco conhecida, mas não substituem a análise do seu caso. Uma boa nota não responde se o suporte atenderá bem a sua situação, nem se os recursos disponíveis serão suficientes para o seu perfil.
O que eu observei no uso diário
O primeiro ganho está na concentração. Em vez de tratar a conta, o cartão e a parte internacional como serviços completamente separados, o C6 Bank apresenta tudo no mesmo ambiente. Para quem viaja, compra em sites estrangeiros ou precisa acompanhar diferentes tipos de movimentação, essa proximidade reduz a troca constante entre aplicativos. Eu considero esse um benefício mais relevante do que simplesmente ter muitas funções: a vantagem aparece quando as tarefas se relacionam.
Vale a pena ler antes de escolher

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora

Vita Mahjong: uma pausa de estratégia que pede atenção

Pixel Art transforma colorir num ritual solitário que ganha vida ao ser partilhado
Transforme a Previsão do Tempo com The Weather Channel
Hungry Shark Evolution: Ataque testa os limites quando tudo corre mal
Um cenário realista seria o de uma pessoa que recebe no começo do mês, paga contas ao longo das semanas e usa o cartão para compras recorrentes. No C6 Bank, ela pode consultar o dinheiro disponível na conta, conferir os lançamentos do cartão e separar mentalmente as despesas nacionais das operações ligadas à conta internacional. O hábito que eu recomendo é revisar o aplicativo em dois momentos: antes de uma compra maior e depois do fechamento ou lançamento da fatura. Isso evita confundir saldo da conta com limite de crédito.
Essa distinção parece óbvia, mas é uma das armadilhas mais comuns em aplicativos que reúnem conta e cartão. Ter tudo na mesma tela é conveniente, porém pode dar a sensação de que o dinheiro disponível e o crédito são uma coisa só. Eu usaria o app justamente para manter essas duas categorias separadas: saldo é o que está na conta; limite é uma possibilidade de pagamento que será cobrada depois. Essa leitura simples ajuda a evitar decisões impulsivas.
Onde a combinação de conta, cartão e conta internacional ajuda
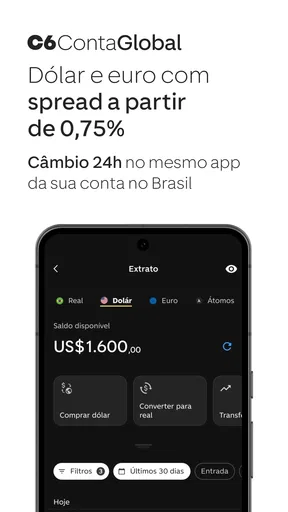
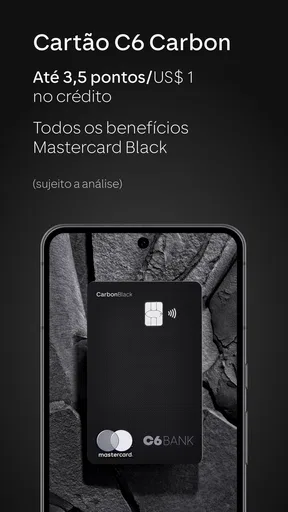
A conta digital é o centro da experiência. Ela atende quem quer fazer a gestão financeira pelo celular, consultar movimentações e reduzir a dependência de uma agência. O cartão de crédito acrescenta uma camada útil para compras parceladas ou para quem prefere concentrar despesas e pagar em uma data posterior. Já a conta internacional torna o aplicativo mais relevante para viajantes, profissionais que lidam com valores estrangeiros e consumidores que fazem compras fora do país.
O ponto forte não é apenas a existência desses produtos, mas a possibilidade de pensar neles juntos. Uma pessoa que viaja pode organizar o dinheiro destinado à viagem separadamente da rotina doméstica. Um usuário que compra em moeda estrangeira pode evitar misturar cada operação com as despesas correntes. Eu trataria essa separação como uma ferramenta de planejamento, não como uma licença para gastar mais: visualizar melhor o dinheiro ajuda, mas não substitui uma reserva nem o acompanhamento das condições de câmbio.
Outra observação prática é que o cartão pode ser útil para quem quer acompanhar hábitos de consumo a partir dos lançamentos. Em vez de esperar o fim do mês para descobrir quanto gastou, eu faria pequenas conferências durante a semana. Esse método funciona especialmente bem para despesas variáveis, como alimentação, transporte e compras online. O benefício vem da frequência de acompanhamento, não de uma suposta automação que resolveria a organização financeira sozinha.
Para quem está começando a usar um banco digital, a experiência também pode representar uma transição gradual. Não é necessário abandonar imediatamente todas as contas anteriores. Eu manteria o banco habitual durante o período inicial, faria operações menores no C6 Bank e observaria se o aplicativo atende às necessidades de pagamento, cartão e suporte. Essa abordagem reduz o risco de ficar sem alternativa caso uma função não corresponda ao que você esperava.
Limitações que pesam na escolha
A principal limitação é a dependência do celular. Se o aparelho estiver sem bateria, com acesso instável ou indisponível, a pessoa pode ter dificuldade para consultar informações e tomar decisões. Isso é inerente ao modelo digital, mas merece ser considerado por quem vive em regiões com conexão irregular ou prefere resolver problemas presencialmente. Eu não escolheria o C6 Bank como única relação financeira sem antes testar a qualidade do acesso no meu dia a dia.
Também existe uma curva de adaptação quando vários produtos aparecem no mesmo aplicativo. A conveniência pode virar excesso de opções para quem só quer uma conta básica. Menus, ofertas e jornadas de contratação exigem atenção para que o usuário não confirme algo sem entender. Minha recomendação é avançar devagar, ler cada tela e diferenciar recursos já disponíveis de produtos que dependem de contratação ou análise.
O cartão de crédito, por sua própria natureza, exige disciplina. O aplicativo facilita a consulta, mas não impede que o usuário comprometa renda futura. Eu criaria um limite pessoal abaixo do limite oferecido, registraria compras parceladas e evitaria tratar o crédito como extensão do salário. Essa é uma conclusão importante do uso: uma interface clara melhora o controle, mas não corrige um orçamento que já está desequilibrado.
A conta internacional também não deve ser escolhida apenas porque parece conveniente. Para uma viagem pontual, é necessário considerar a forma como você pretende movimentar o dinheiro, as condições apresentadas no momento da operação e a necessidade de manter uma reserva de emergência separada. Eu usaria esse recurso como parte de um plano, não como substituto de todo o dinheiro disponível. Em viagens longas, ter um meio alternativo de pagamento continua sendo prudente.
Quando uma alternativa pode ser melhor
Comparando por categorias, bancos tradicionais ainda podem ser mais adequados para quem valoriza atendimento em agência, relacionamento presencial e uma estrutura conhecida para resolver situações complexas. Não estou dizendo que o C6 Bank seja inferior nesse aspecto; estou dizendo que a preferência por contato humano muda o critério de escolha. Para esse público, a praticidade de um app não compensa a ausência de um local físico.
Contas de pagamento mais simples podem servir melhor a quem só precisa receber transferências, pagar despesas e fazer movimentações básicas. Nesse caso, a combinação de cartão, conta digital e conta internacional pode ser mais ampla do que o necessário. Eu evitaria escolher o C6 Bank apenas por reunir muitos serviços se, na prática, você usará uma pequena parte deles.
Por outro lado, pessoas que viajam, compram em sites estrangeiros ou desejam separar recursos destinados a uma viagem podem encontrar mais valor nessa proposta integrada do que em uma conta nacional isolada. A comparação correta não é “qual aplicativo tem mais funções?”, mas “qual arranjo reduz mais atrito na minha rotina?”. Para alguns, uma conta simples vence pela objetividade; para outros, centralizar serviços vence pela conveniência.
Quem já possui um cartão com benefícios específicos também deve fazer uma comparação cuidadosa. Eu não encerraria uma relação anterior antes de verificar se o C6 Bank atende às compras mais importantes, ao limite necessário e ao tipo de uso internacional que você faz. Como as condições de produtos financeiros podem variar conforme o cliente e a contratação, a decisão deve partir das informações exibidas para a sua conta, não de uma promessa genérica.
O custo real de trocar de banco
Como o aplicativo é gratuito, a barreira inicial parece baixa, mas trocar de banco envolve mais do que instalar e criar acesso. É preciso atualizar dados de pagamento, revisar assinaturas, avisar quem faz transferências recorrentes e acompanhar as primeiras movimentações. Eu faria uma lista antes da mudança: salário, contas automáticas, serviços digitais, cartões cadastrados em lojas e contatos que costumam enviar dinheiro.
Durante essa transição, manteria a conta anterior ativa por algum tempo. O motivo é prático: uma cobrança esquecida ou um pagamento direcionado ao banco antigo pode causar atraso. Depois de confirmar que as rotinas foram transferidas, aí sim eu avaliaria se vale encerrar ou deixar a conta anterior como apoio. Essa estratégia é especialmente útil para quem depende do banco para despesas essenciais.
Também recomendo guardar comprovantes e acompanhar notificações nos primeiros ciclos. Não porque o C6 Bank seja necessariamente difícil de usar, mas porque qualquer mudança financeira pode revelar hábitos que passavam despercebidos. Ao revisar os lançamentos, você descobre quais pagamentos são realmente recorrentes, quais compras foram parceladas e quanto do orçamento está comprometido. O processo de troca pode virar uma oportunidade de reorganização.
Para quem pretende usar a conta internacional, eu faria um teste antes da viagem, sem deixar a preparação para o último dia. A ideia é entender onde consultar o recurso, como acompanhar a movimentação e quais informações aparecem durante uma operação. Ter tempo para esclarecer dúvidas é melhor do que descobrir uma dificuldade quando você já estiver fora de casa. Eu também levaria uma alternativa de pagamento, pois depender de um único aplicativo nunca é uma boa estratégia em deslocamentos.
Minha recomendação para cada perfil
Eu recomendaria o C6 Bank a quem quer um banco digital completo, prefere resolver tarefas pelo celular e vê utilidade em reunir conta, cartão e conta internacional. Ele é particularmente interessante para usuários organizados, viajantes e pessoas que gostam de acompanhar os gastos com frequência. A presença do desenvolvedor C6 Bank e a ampla adoção do aplicativo reforçam a impressão de uma plataforma consolidada, embora a decisão final ainda dependa das condições oferecidas ao cliente.
Eu teria mais cautela se você busca apenas uma conta básica, não gosta de administrar finanças por aplicativo ou precisa de atendimento presencial. Nesses casos, uma alternativa mais simples ou um banco tradicional pode trazer menos fricção. Também não escolheria o app somente pela nota média ou pela quantidade de instalações: popularidade indica alcance, mas não garante que cada recurso será ideal para a sua realidade.
Minha forma preferida de começar seria instalar o aplicativo, explorar a conta sem pressa, entender a área do cartão e examinar a proposta da conta internacional antes de mover toda a vida financeira. Eu testaria primeiro tarefas essenciais, como consultar saldo, acompanhar um lançamento e realizar uma operação cotidiana. Depois, compararia a experiência com o banco que já uso. Essa sequência transforma a escolha em uma decisão baseada na rotina, não em entusiasmo inicial.
Depois de usar, minha conclusão é que o C6 Bank vale mais pela integração do que por uma função isolada. A conta digital resolve a parte diária, o cartão amplia as possibilidades de pagamento e a conta internacional atende um público que precisa olhar além das despesas locais. Ao mesmo tempo, essa amplitude pede organização, leitura cuidadosa das condições e uma expectativa realista sobre o que um banco digital pode oferecer.
Em resumo, eu o indicaria para quem quer simplificar a gestão financeira e está disposto a assumir o controle pelo celular. Para quem precisa de presença física ou deseja somente o básico, eu procuraria outra categoria de serviço. O aplicativo é gratuito, foi lançado em 15 de maio de 2019 e mantém uma proposta clara para um banco digital moderno. Minha recomendação é começar aos poucos, separar saldo de crédito e testar a conta internacional antes de depender dela em uma viagem.
Essa abordagem aproveita os pontos fortes sem ignorar os riscos de uma migração apressada. No meu caso, a combinação faz sentido quando usada como ferramenta de organização, e não como convite para contratar tudo. Se a sua rotina combina pagamentos digitais, cartão e necessidades internacionais, o C6 Bank merece entrar na comparação. Se não combina, a alternativa mais enxuta provavelmente será a escolha mais inteligente.
Prós
- Conta digital completa
- com cartão
- Pix
- pagamentos e transferências em um só app.
- Abertura de conta prática e geralmente feita totalmente pelo celular.
- Cartão virtual facilita compras online com mais segurança.
- C6 Tag pode ajudar no pagamento automático de pedágios e estacionamentos.
- Aplicativo oferece recursos de organização financeira e acompanhamento de gastos.
Contras
- Alguns benefícios e serviços dependem do perfil ou de análise de crédito.
- Atendimento pode demorar em períodos de alta demanda.
- A conta exige atenção às condições de tarifas e serviços adicionais.
- Instabilidades no aplicativo podem dificultar operações em momentos pontuais.
- A aprovação de crédito e o limite variam conforme a avaliação do banco.
Perguntas frequentes sobre C6 Bank: Cartão, Conta e Mais!
O que é o C6 Bank e quais serviços ele oferece?
O C6 Bank é um banco digital que reúne conta-corrente, cartão de crédito e débito, Pix, transferências, pagamentos e opções de investimento em um único aplicativo. A abertura da conta é feita pelo celular, sem necessidade de comparecer a uma agência. A disponibilidade de produtos, limites e benefícios pode variar conforme a análise do perfil e as regras vigentes do banco.
Como abrir uma conta no C6 Bank pelo aplicativo?
Para abrir uma conta, normalmente é necessário baixar o app oficial, informar dados pessoais, enviar documentos e realizar as etapas de validação de identidade solicitadas. O processo é digital, mas a aprovação não é necessariamente imediata: o banco pode analisar as informações antes de liberar o acesso completo. É importante conferir se o aplicativo foi baixado de uma loja oficial e manter os dados atualizados.
O cartão C6 Bank tem anuidade ou outras tarifas?
O C6 Bank oferece diferentes modalidades de cartão, e as condições de anuidade, tarifas e benefícios podem mudar de acordo com o produto escolhido, relacionamento com o banco e eventuais campanhas. Antes de solicitar, vale consultar no próprio aplicativo os custos aplicáveis ao seu perfil. Também é importante verificar tarifas de serviços específicos, como saques, operações internacionais ou contratação de produtos adicionais.
O C6 Bank é seguro para guardar dinheiro e fazer transações?
O aplicativo utiliza recursos de segurança comuns em serviços bancários digitais, como autenticação, validação de identidade, senhas e monitoramento de transações. Ainda assim, nenhuma plataforma elimina totalmente os riscos de golpes. Recomenda-se ativar as proteções disponíveis, nunca compartilhar códigos ou senhas, evitar links suspeitos e entrar em contato somente pelos canais oficiais caso perceba movimentações desconhecidas.
É possível investir e usar o C6 Bank em viagens internacionais?
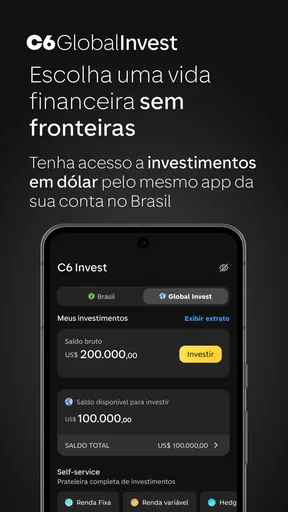
Além dos serviços bancários básicos, o C6 Bank disponibiliza alternativas de investimento e recursos voltados a viagens, que podem incluir cartão internacional e soluções para operações em moeda estrangeira, conforme elegibilidade. As taxas, cotações, limites e condições podem variar. Antes de investir ou utilizar o cartão fora do país, leia as informações do produto e confira os custos apresentados no aplicativo.


